


Las nuevas regulaciones para los pagos con tarjetas de crédito, débito y prepago en Ecuador podrían provocar ajustes en los precios de productos y servicios de los comercios de Machala y El Oro

Las nuevas regulaciones para los pagos con tarjetas de crédito, débito y prepago en Ecuador podrían provocar ajustes en los precios de productos y servicios de los comercios de Machala y El Oro. Aunque la normativa prohíbe cobrar recargos y busca proteger al consumidor, los economistas John Campuzano y Juan López advierten que las comisiones bancarias continuarán como un costo para los negocios. Ante esta situación, los establecimientos con menores márgenes de ganancia podrían incorporar esos gastos al precio final de sus productos si no existe una reducción de las tarifas que cobran los operadores financieros.
NUEVAS CONDICIONES
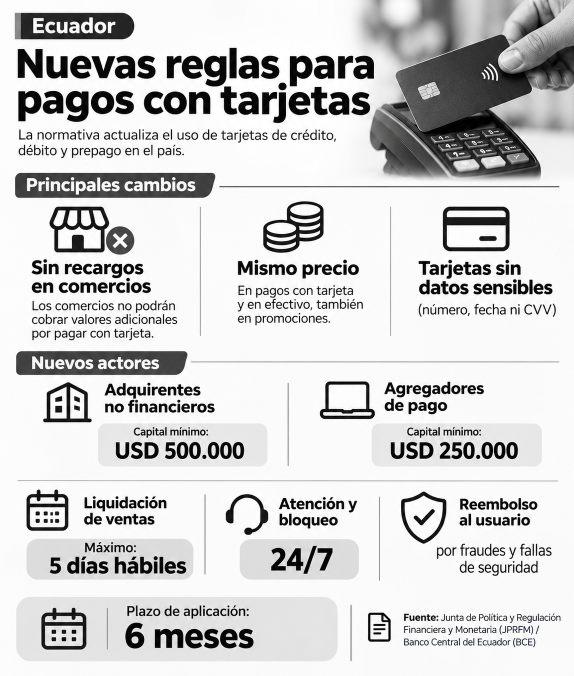
La Junta de Política y Regulación Financiera y Monetaria aprobó disposiciones que obligan a los establecimientos comerciales a mantener el mismo precio para pagos en efectivo y con tarjeta, incluidas promociones, rebajas y descuentos.
La reforma también incorpora medidas de seguridad, nuevas condiciones para las empresas que procesan pagos y mecanismos de protección frente a operaciones fraudulentas.
Las entidades de control disponen de seis meses para adecuar sus regulaciones y ejecutar las disposiciones correspondientes.
COMISIONES BAJO ANÁLISIS
El economista John Campuzano considera que la eliminación de recargos constituye un avance para los consumidores, aunque advierte que las comisiones bancarias continuarán como parte de los costos operativos de los negocios.
Según el especialista, existen establecimientos que aplican recargos del 8 % y 10 % por pagos con tarjeta, pese a que identifica comisiones bancarias promedio del 2 % para débito y 4 % para crédito.
Como ejemplo, explicó que una venta de 100 dólares, con una comisión hipotética del 3 %, deja al comerciante 97 dólares antes de descontar otros gastos.
Por su parte, Juan López coincide en que la regulación podría favorecer la transparencia de precios, pero considera necesario que los bancos, comercios y operadores de tarjetas negocien una reducción de las comisiones.
RIESGOS PARA
PEQUEÑOS NEGOCIOS
En tiendas de barrio, restaurantes y emprendimientos de Machala, los efectos podrían ser mayores debido a sus márgenes de ganancia y menor capacidad de negociación.
Campuzano advierte que los negocios pequeños podrían optar por mantener los cobros en efectivo para evitar gastos adicionales. Sin embargo, aceptar tarjetas también representa una oportunidad para captar clientes y ampliar las ventas.
López sostiene que existe el riesgo de un ajuste general de precios para compensar las comisiones, aunque este escenario dependerá de la competencia entre establecimientos y operadores financieros.
Ambos especialistas coinciden en que la regulación requiere condiciones que eviten trasladar una carga económica excesiva a los emprendimientos.
BENEFICIOS
Los economistas coinciden en que las nuevas regulaciones podrían fortalecer el uso de medios de pago electrónicos, ampliar las opciones de compra y ofrecer mayor protección a los consumidores.
Campuzano destaca que la eliminación de recargos permitirá a los ciudadanos elegir cómo pagar sin asumir costos adicionales, mientras que López considera que la medida favorecerá la inclusión financiera y reducirá el manejo de dinero en efectivo, un beneficio frente a los riesgos de inseguridad.
Ambos especialistas señalan que el ingreso de nuevas empresas al sistema de pagos podría impulsar la competencia, reducir las comisiones bancarias y facilitar el acceso de pequeños negocios a herramientas digitales de cobro.
COMPETENCIA Y SEGURIDAD
La normativa permitirá el ingreso de empresas no financieras al procesamiento de pagos, previa autorización del Banco Central del Ecuador.
Los adquirentes no financieros deberán contar con un capital mínimo de 500.000 dólares, mientras que los agregadores de pago necesitarán 250.000 dólares.
Los economistas consideran que esta apertura podría impulsar nuevas tecnologías, ampliar las opciones de cobro y reducir comisiones.
En materia de seguridad, las tarjetas físicas deberán emitirse sin datos sensibles impresos. También se incorporan verificaciones adicionales para compras por internet, alertas de transacciones y canales de atención las 24 horas.
DESAFÍOS DE APLICACIÓN
López considera que el plazo de seis meses representa un reto para bancos pequeños, cooperativas y comercios que deberán adaptar sus sistemas tecnológicos y procedimientos.
Campuzano plantea que las autoridades deben supervisar las comisiones y garantizar que los beneficios lleguen a los consumidores.
Los especialistas recomiendan revisar estados de cuenta, activar alertas bancarias, conservar comprobantes y denunciar cobros indebidos.
John Campuzano, economista:
“Mi criterio es que la medida será verdaderamente beneficiosa cuando esté acompañada de una reducción efectiva de las comisiones y de mayor competencia entre los operadores de pago. De lo contrario, existe el riesgo de que los precios terminen incorporando estos gastos de manera indirecta”.
Juan López, economista:
“Los pequeños negocios y emprendimientos van a enfrentar un desafío muy fuerte, porque las comisiones por aceptar tarjetas representan un costo directo sobre sus ventas. Para un negocio de bajos márgenes, como una tienda de barrio, un restaurante pequeño o un comercio informal en proceso de formalización, ese porcentaje puede afectar a su rentabilidad”.